Le marché nord-américain du kombucha a atteint 2,1 milliards de dollars en 2025, ce qui en fait le pilier d'un secteur mondial du kombucha dont la valeur dépasse désormais les 4,5 milliards de dollars.
La croissance en Amérique du Nord se maintient à environ 14 % par an — en baisse par rapport aux taux supérieurs à 20 % enregistrés entre 2018 et 2020, mais elle reste solide sur un marché des boissons global qui connaît un ralentissement à mesure que les habitudes de consommation post-pandémie se stabilisent
Ce ralentissement de la croissance n'est pas un problème. Il est le signe d'une évolution bien plus intéressante : le kombucha est en train de passer du statut de produit de bien-être de niche à celui de boisson grand public. On le trouve désormais dans tous les magasins Walmart, Target et dans toutes les chaînes de supermarchés traditionnelles aux États-Unis et au Canada. Les marques qui parviennent à s'imposer dans ce contexte sont très différentes de celles qui dominaient l'époque de Whole Foods.
Cette analyse détaillée passe en revue les tendances qui se dessinent sur le marché nord-américain du kombucha à l'horizon 2026 : les évolutions des habitudes de consommation, les dynamiques régionales, les menaces concurrentielles et les opportunités de distribution qui comptent si vous cherchez à créer ou à développer une marque.
Téléchargez gratuitement notre Rapport mondial sur le kombucha 2026pour découvrir en exclusivité les changements dans les habitudes des consommateurs, les tendances régionales et les stratégies de production qui vous aideront à tirer parti de la prochaine vague de croissance.
La taille du marché et les acteurs qui s'imposent
Le marché nord-américain du kombucha a atteint 2,1 milliards de dollars en 2025. Les États-Unis dominent ce marché avec environ 85 % des ventes. Le Canada représente 15 %, avec une croissance particulièrement forte à Toronto, Vancouver et Montréal. Le changement le plus marquant sur le marché nord-américain ne réside pas dans les chiffres, mais dans la façon dont les consommateurs américains et canadiens perçoivent le kombucha.
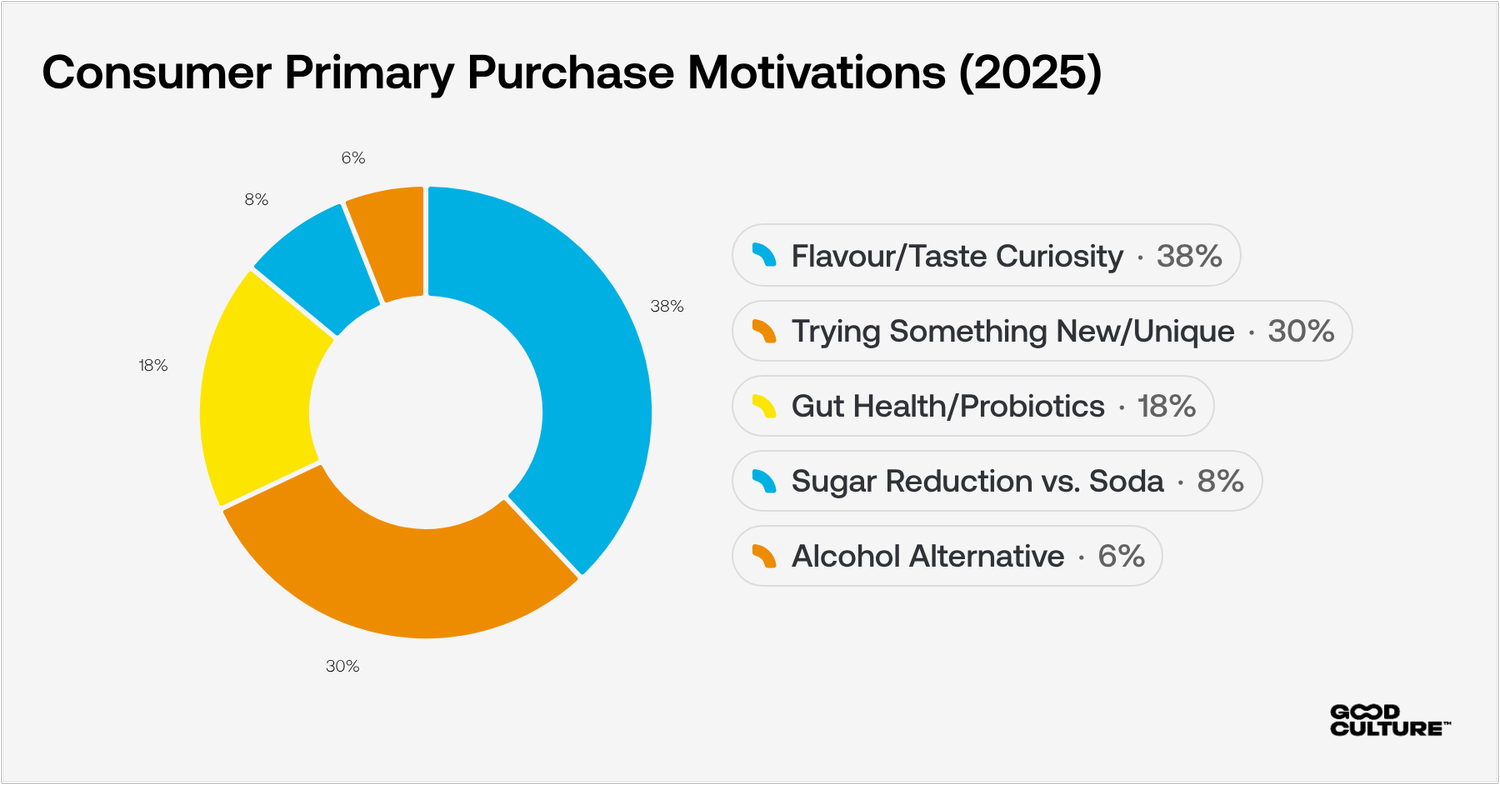
Les motivations d'achat évoluent
Les nouveaux consommateurs nord-américains invoquent de plus en plus souvent la « curiosité gustative » ou le désir « d'essayer quelque chose de nouveau » comme principale raison de leur achat, et non les bienfaits pour la santé.
La génération Z et la génération Y (qui représentent plus de 65 % des achats aux États-Unis) considèrent le kombucha comme une boisson rafraîchissante de tous les jours qui présente, en plus, des bienfaits fonctionnels — et non comme un complément alimentaire qu’elles consomment pour préserver leur santé intestinale. Cela change radicalement la donne en matière de succès commercial.
Les marques qui l'ont compris très tôt sont en plein essor. Health-Ade se distingue par ses boissons aux saveurs fruitées. Remedy met en avant son slogan « Sans sucre. Plein de saveur. ». GT's propose plus de 50 saveurs, car la variété favorise les achats répétés lorsque les consommateurs recherchent le goût plutôt que les bienfaits.
L'argument santé reste important. Mais il ne fait plus le gros du travail. C'est désormais la norme. Les marques qui parviennent à se faire une place dans les rayons de Target et Walmart sont celles qui mettent en avant le fait que « c'est délicieux » et qui ajoutent ensuite « et en plus, c'est bon pour la santé ».
De nouvelles occasions de boire un verre à travers l'Amérique du Nord
Le kombucha fait désormais son apparition dans des situations qui étaient autrefois réservées au café, aux sodas ou à l'alcool.
Les routines matinales constituent l'un des segments qui connaissent la plus forte croissance sur le marché américain. Les employés de bureau des grandes métropoles – New York, San Francisco, Chicago, Boston, Seattle – troquent leur café du matin contre du kombucha. L'association de la caféine naturelle issue du thé, des vitamines B issues de la fermentation et de cette « énergie propre » perçue séduit les professionnels soucieux de leur productivité.
Les consommateurs canadiens de Toronto et de Vancouver affichent des tendances similaires en matière d'adoption. Tim Hortons et Starbucks proposent désormais du kombucha. Ce n'est pas un hasard. Cela montre clairement la direction que prend le marché des boissons du matin.
Le cadre des bars et restaurants nord-américains offre une autre opportunité. Le succès du kombucha alcoolisé (particulièrement marqué en Californie, en Oregon, dans l'État de Washington, au Colorado et en Colombie-Britannique) a banalisé la consommation de kombucha dans des lieux où cela aurait semblé incongru il y a encore quelques années.
Lorsque les consommateurs boivent du kombucha alcoolisé dans un bar, ils sont plus enclins à acheter des versions sans alcool au supermarché. L'effet de rayonnement est bien réel et peut être mesuré sur l'ensemble des marchés nord-américains.
C'est là que la croissance se produit réellement
Le marché nord-américain du kombucha connaît une expansion géographique qui offre de réelles opportunités aux marques désireuses de s'y implanter.
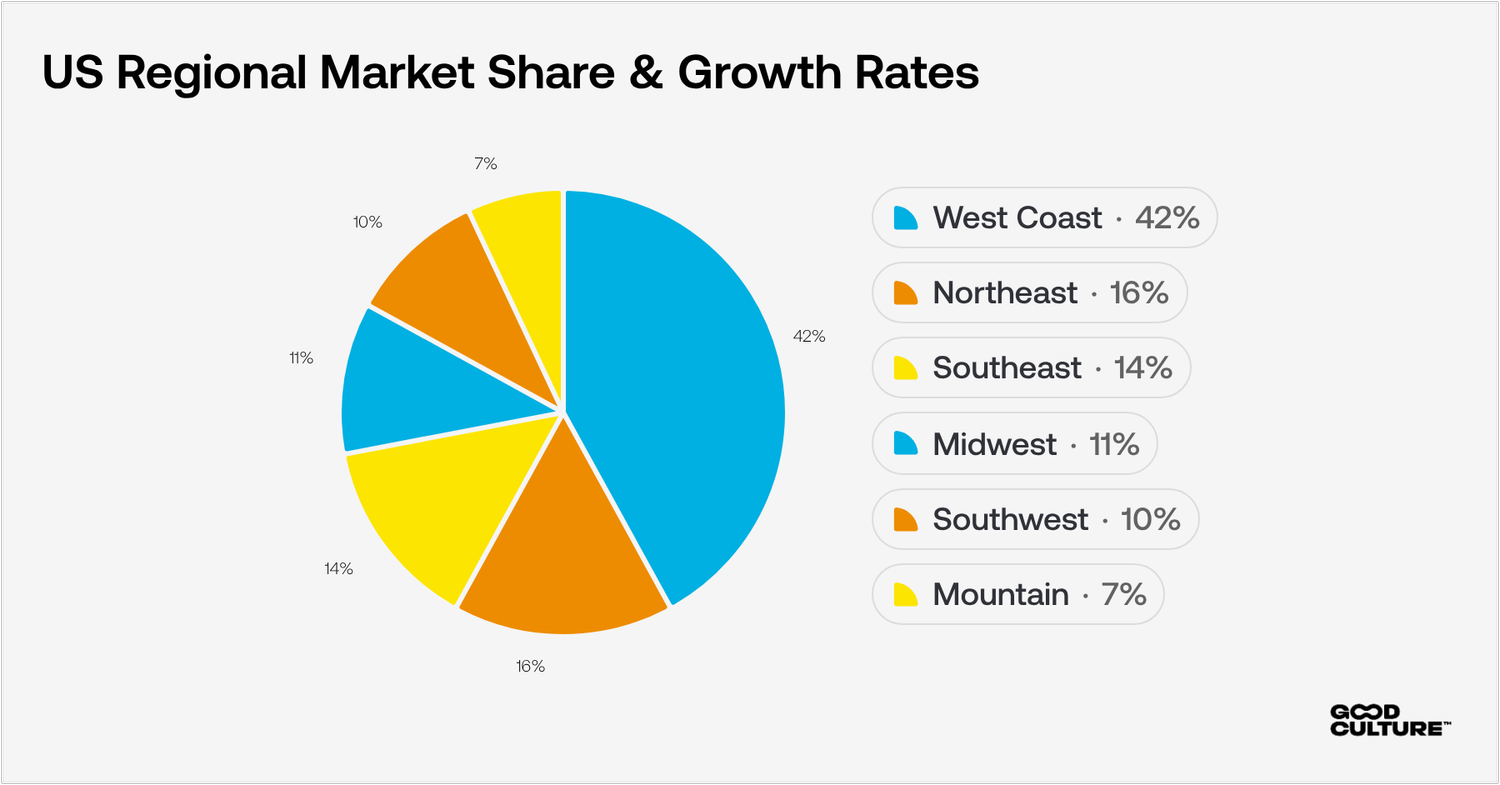
La côte Ouest (Californie, Oregon, Washington, Colombie-Britannique) reste en tête avec 42 % de parts de marché. Mais regardez les taux de croissance. C'est dans le Midwest et le Sud-Est des États-Unis que se joue véritablement l'avenir.
Le Texas, la Floride, la Géorgie et la Caroline du Nord enregistrent une croissance de 24 à 28 % par rapport à l'année précédente. L'Ohio, le Michigan, l'Illinois et le Wisconsin connaissent une croissance encore plus rapide. Ces marchés avaient été largement négligés lors de la phase de développement initial du kombucha sur les côtes. Ils représentent désormais les opportunités régionales les plus prometteuses, grâce à la distribution grand public aux États-Unis via Walmart, Target et les chaînes de supermarchés régionales, qui favorise l'adoption de ce produit.
Les marchés canadiens en dehors de Vancouver et de Toronto connaissent eux aussi une croissance accélérée. Calgary, Edmonton, Ottawa et Montréal enregistrent une croissance à deux chiffres, le kombucha faisant son entrée dans les circuits traditionnels de distribution alimentaire et pharmaceutique canadiens, tels que Shoppers Drug Mart et Jean Coutu.
Quels sont donc les moteurs de la croissance sur ces marchés ? Le prix. La distribution. La familiarité. Les consommateurs du Midwest et du Sud des États-Unis ne sont pas prêts à débourser 4,99 $ pour une bouteille de thé fermenté qu’ils n’ont jamais goûtée. En revanche, ils sont prêts à payer entre 2,49 $ et 2,99 $ si ce produit se trouve à côté des boissons Vitamin Water et des eaux pétillantes qu’ils achètent déjà. Les marques régionales qui ciblent ces marchés avec des prix abordables et une distribution grand public s’approprient une part de marché disproportionnée.
Le marché canadien du kombucha : une histoire de croissance à part
Le Canada représente environ 15 % des ventes de kombucha en Amérique du Nord — soit quelque 315 millions de dollars en 2025 — et affiche une croissance annuelle de 13 à 14 %, selon Grand View Research. Cela en fait l’un des marchés les plus stables du secteur mondial du kombucha. Cependant, le marché canadien présente des particularités par rapport à celui des États-Unis qui revêtent une importance particulière pour les marques envisageant une stratégie transfrontalière.
La première différence réside dans les zones où la croissance se concentre. Vancouver et Toronto ont été les premières à adopter le kombucha, et ces deux villes restent des marchés solides. Mais c'est ailleurs que la croissance est désormais la plus rapide. Calgary, Edmonton, Ottawa et Montréal enregistrent toutes des hausses à deux chiffres d'une année sur l'autre, à mesure que le kombucha fait son entrée dans les circuits traditionnels de l'épicerie et de la pharmacie au Canada — Loblaws, Sobeys, Metro, Shoppers Drug Mart et Jean Coutu. Il s'agit là d'une question de distribution, et non d'une tendance. Lorsque le produit est mis à la disposition des consommateurs canadiens grand public à des prix abordables, ceux-ci l'achètent.
La deuxième différence concerne la réglementation. L'Agence canadienne d'inspection des aliments applique des directives claires et cohérentes en matière d'étiquetage des boissons fermentées et de seuils de teneur en alcool. Les réglementations provinciales en matière d'alcool varient : l'Ontario et le Québec imposent un seuil de 0,5 % d'alcool, tandis que l'Alberta et la Colombie-Britannique autorisent jusqu'à 1,1 % avant reclassification. Pour les marques distribuées à l'échelle nationale, cela implique de se conformer au seuil le plus strict parmi toutes les provinces, ce qui simplifie la mise en conformité mais exige un contrôle de production plus rigoureux qu'une stratégie limitée au seul marché américain.
La troisième différence réside dans le profil des consommateurs. Les consommateurs canadiens de kombucha sont en moyenne légèrement plus âgés que leurs homologues américains, avec une forte pénétration auprès des adultes soucieux de leur santé âgés de 30 à 50 ans, parallèlement à l'engouement des milléniaux et de la génération Z qui stimule la croissance aux États-Unis. La certification biologique revêt davantage d'importance au Canada que sur la plupart des marchés américains — le positionnement « bio », qui trouve un écho particulièrement favorable en Allemagne, connaît également un réel succès dans les centres urbains canadiens. Les marques disposant de certifications biologiques conformes aux normes de l’ACIA et d’emballages bilingues (l’anglais et le français sont obligatoires pour la distribution nationale) sont mieux positionnées que celles qui considèrent le Canada comme un marché secondaire par rapport à leur lancement aux États-Unis.
Le marché du kombucha alcoolisé au Canada suit la même tendance qu'aux États-Unis. La Colombie-Britannique et l'Ontario sont en tête, et l'effet « porte d'entrée » — le kombucha alcoolisé permettant de faire découvrir cette catégorie à des segments de population qui n'y auraient autrement pas été exposés — se manifeste clairement dans les bars et restaurants canadiens, notamment à Vancouver et à Toronto.
Pour les marques déjà présentes aux États-Unis, le Canada constitue souvent l'option d'expansion internationale la plus facile à mettre en œuvre. La langue commune (dans une large mesure), les similitudes culturelles et un cadre réglementaire qui favorise une production certifiée et constante en font une étape logique. La question est généralement d'ordre opérationnel : le modèle de production est-il capable de soutenir un approvisionnement transfrontalier de manière suffisamment fiable pour répondre aux attentes des détaillants ? C'est là que les formats de longue conservation, rendus possibles par des bases pré-fermentées, présentent un avantage particulier : ils éliminent la complexité de la chaîne du froid qui rend la distribution au Canada coûteuse pour les marques qui s'appuient sur des produits vivants et non pasteurisés.
La guerre des prix dont personne ne parle
Voici une réalité dérangeante pour les marques de kombucha haut de gamme : le marché nord-américain est en train de se scinder rapidement en deux.
Dans le haut de gamme, on trouve les marques GT's, Health-Ade et diverses marques artisanales, vendues entre 3,99 $ et 4,99 $ chez Whole Foods et dans les magasins bio. Elles se débrouillent très bien dans leur segment.
Il y a ensuite des marques comme Remedy (2,49 $ à 2,79 $), les marques de distributeur (1,99 $ à 2,49 $) et les marques émergentes prêtes à se livrer à une concurrence sur les prix. Et celles-ci gagnent rapidement des parts de marché en volume dans les grandes surfaces américaines et canadiennes.
Le segment intermédiaire est sous pression. Les marques vendues entre 3,49 et 3,99 dollars qui ne se démarquent pas clairement perdent de la place en rayon au profit d'alternatives moins chères dont le goût est « suffisamment bon ». « Suffisamment bon » est ici le mot clé. La plupart des consommateurs américains ne perçoivent pas de différence de qualité justifiant un supplément de 1,50 à 2,00 dollars lorsque les deux produits tiennent leur promesse fondamentale : un goût savoureux, légèrement sucré, et l'impression d'être plus sain que les sodas.
Des études montrent une forte élasticité de la demande autour de 3,00 $ sur les marchés américain et canadien. Au-delà de ce seuil, les achats deviennent des décisions mûrement réfléchies, qui nécessitent une justification. En dessous, les boissons relèvent de l'achat impulsif. Les marques dont le prix de vente au détail se situe entre 2,50 $ et 2,99 $ enregistrent une croissance en volume deux à trois fois supérieure à celle de leurs concurrents haut de gamme.
Ce ne sont pas des conjectures. Rendez-vous dans n'importe quel magasin Target ou Walmart aux États-Unis. Comptez le nombre de rayons consacrés aux produits à moins de 3 dollars par rapport à ceux à plus de 3 dollars. Le marché vote avec son portefeuille, et il opte pour des produits d'un bon rapport qualité-prix sans pour autant renoncer au goût.
Prêt pour 2026 ? Téléchargez le rapport mondial sur le kombucha pour découvrir les tendances, les stratégies et les informations dont vous avez besoin pour pérenniser votre marque.
Les sodas fonctionnels font de l'ombre au kombucha
La menace concurrentielle qui empêche les marques nord-américaines de kombucha de dormir n'est pas celle des autres marques de kombucha. Ce sont les sodas fonctionnels.
Olipop et Poppi (toutes deux basées en Californie, désormais distribuées à l'échelle nationale aux États-Unis et en passe de conquérir le marché canadien) affichent une croissance de 50 à 100 % d'une année sur l'autre. Elles offrent des bienfaits similaires pour la santé intestinale avec 2 à 5 g de sucre par canette, un goût plus proche de celui des sodas traditionnels, et un prix de vente au détail compris entre 2,29 et 2,79 dollars, ce qui est inférieur à celui de la plupart des kombuchas.
Lorsqu'un consommateur soucieux de sa santé voit chez Target du kombucha à 3,99 $ contenant 8 g de sucre et de l'Olipop à 2,49 $ contenant 2 g de sucre, les deux produits vantant des bienfaits prébiotiques, lequel choisit-il ? Les données montrent qu'il opte de plus en plus souvent pour l'Olipop.
Cette situation oblige le secteur nord-américain du kombucha à évoluer. Health-Ade a lancé sa gamme « Plus » pour répondre précisément à ce défi. Le positionnement « zéro sucre » de Remedy lui fait directement concurrence. Plusieurs marques émergentes se lancent dès le départ en mettant en avant le « kombucha à faible teneur en sucre » comme argument de vente principal.
La leçon à en tirer : le kombucha ne peut plus se contenter de l'argument « fermenté = bon pour la santé ». Les sodas fonctionnels offrent des bienfaits similaires pour la santé, tout en proposant un goût plus agréable (pour le grand public), une teneur en sucre réduite et des prix plus bas. Les marques nord-américaines de kombucha doivent se démarquer plus clairement, sous peine de continuer à perdre des parts de marché au profit d'alternatives qui répondent plus efficacement aux mêmes besoins des consommateurs.
Ce que veulent vraiment les commerçants
Des entretiens menés auprès d'acheteurs du commerce de détail américains et canadiens révèlent les critères qui entrent en ligne de compte lorsqu'ils décident quelles marques de kombucha trouveront leur place en rayon et lesquelles n'y auront pas leur place.
La cohérence. Lorsque Target propose votre produit dans 500 magasins, l'enseigne doit avoir la certitude que chaque bouteille a le même goût. Un seul lot défectueux, une seule plainte concernant la qualité qui fait le buzz sur TikTok, et c'est fini pour vous. Les acheteurs se souviennent de ces problèmes. Pour la grande distribution américaine, la fiabilité prime sur l'innovation.
Des prix compétitifs. Les acheteurs de Walmart et Target ont accès aux données sur la rotation des stocks. Les produits à moins de 3,00 $ se vendent deux à trois fois plus vite que ceux à plus de 4,00 $. Ils recherchent des marques capables d’offrir de la qualité à des prix grand public, car c’est ce qui stimule la croissance de la catégorie et détermine leur système de primes.
Respect rigoureux de la réglementation. Les détaillants nord-américains appliquent une tolérance zéro en matière de conformité des produits alcoolisés. La réglementation fédérale américaine, combinée aux différentes lois des États et aux réglementations provinciales canadiennes, rend la situation complexe. Un seul produit dépasse les 0,5 % d'alcool par volume pendant sa durée de conservation ? Cela peut entraîner son retrait des rayons. Les marques doivent disposer de systèmes garantissant que cela ne se produise jamais.
Soutien promotionnel. Les détaillants recherchent des marques capables de proposer des démonstrations en magasin, des coupons numériques et des promotions saisonnières sans grever leurs marges déjà très serrées. Les marques qui offrent des conditions commerciales plus avantageuses et une plus grande flexibilité promotionnelle parviennent à s'imposer face à celles qui ne peuvent se le permettre.
Pour obtenir des conseils détaillés sur la manière de respecter la réglementation, consultez comment contrôler la teneur en alcool dans la production commerciale de kombucha.
L'impact inattendu du kombucha alcoolisé
Le marché du kombucha alcoolisé a atteint 680 millions de dollars en Amérique du Nord, avec une croissance annuelle de 40 à 45 %. Il est particulièrement bien implanté dans des États américains comme la Californie, l'Oregon, Washington et le Colorado, et gagne du terrain au Canada, notamment en Colombie-Britannique et en Ontario.
Voici pourquoi cela est important pour les marques de boissons sans alcool : le kombucha alcoolisé permet de faire découvrir cette catégorie à des publics qui ne l'auraient jamais découverte par le biais des canaux dédiés au bien-être.
Des études montrent qu'environ 3,2 millions de consommateurs américains goûtent chaque année au kombucha fort avant d'acheter des versions sans alcool pour leur consommation quotidienne. Ce phénomène est particulièrement marqué chez les hommes américains âgés de 25 à 45 ans, une tranche d'âge traditionnellement sous-représentée parmi les consommateurs de kombucha sans alcool, mais qui présente un fort potentiel une fois conquise.
Les grandes marques américaines de kombucha alcoolisé (Booch Craft, Flying Embers, Kyla) mènent des actions marketing visant à démocratiser le kombucha auprès des consommateurs qui n'ont jamais mis les pieds dans un magasin Whole Foods. Lorsque ces consommateurs goûtent au kombucha alcoolisé dans une brasserie californienne, ils sont plus enclins à acheter du kombucha classique dans leur supermarché de quartier.
L'effet passerelle génère des retombées positives. Le succès du kombucha fort confirme la pertinence de cette catégorie, banalise les associations de saveurs plus audacieuses et permet de toucher des millions de nouveaux consommateurs nord-américains, qui deviennent alors des clients réguliers potentiels pour les marques de boissons sans alcool.
Les tendances qui façonneront l'année 2026
Plusieurs tendances émergentes vont redessiner le marché nord-américain du kombucha au cours des 12 à 18 prochains mois.
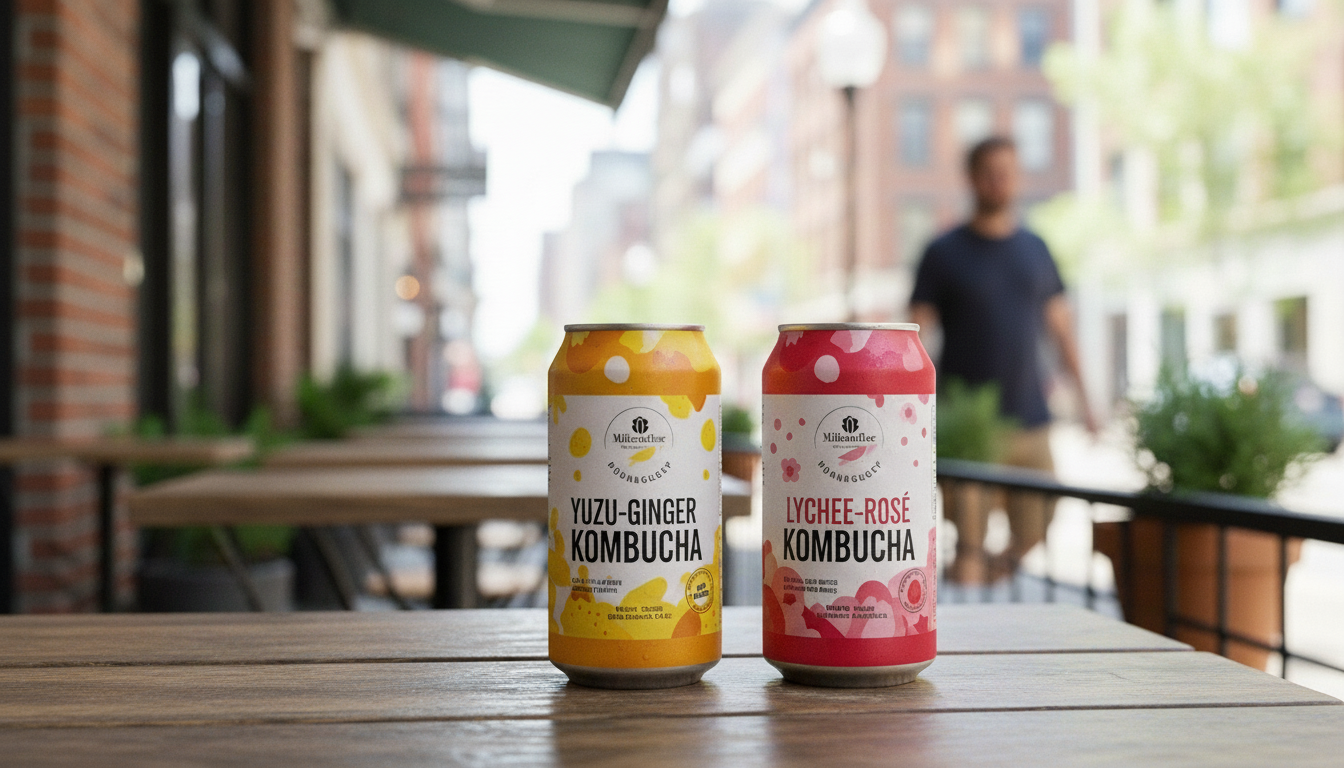
Les canettes envahissent tout
Le verre est en perte de vitesse. La canette a le vent en poupe. Plusieurs grandes marques américaines proposent désormais des gammes exclusivement en canette.
Pourquoi ? Les canettes sont moins chères. Elles sont plus légères (ce qui réduit les frais de transport sur les longues distances en Amérique du Nord). Elles résistent mieux au transport. Elles semblent plus courantes aux yeux des consommateurs américains qui achètent déjà de la bière artisanale en canette, des boissons alcoolisées gazeuses et de l'eau pétillante.
L'idée selon laquelle les canettes donneraient une impression de « moindre qualité » s'est estompée. Le succès de la transition vers ce format dans le secteur de la bière artisanale américaine l'a banalisé. Les consommateurs canadiens font preuve d'une acceptation similaire. On s'attend à une adoption croissante des canettes par les marques de kombucha nord-américaines en 2026.
Une faible teneur en sucre, c'est non négociable
Des études montrent que 76 % des Américains limitent activement leur consommation de sucre. 62 % d'entre eux lisent les étiquettes nutritionnelles avant d'acheter. Le kombucha traditionnel, qui contient entre 6 et 10 g de sucre pour 100 ml, crée une dissonance cognitive chez les consommateurs soucieux de leur santé.
Les marques nord-américaines à succès réagissent. La gamme sans sucre de Remedy. La gamme à teneur réduite en sucre de Health-Ade. Plusieurs marques émergentes qui se lancent en misant sur une faible teneur en sucre comme argument de vente principal.
Le marché se divise. Les marques haut de gamme maintiennent une teneur en sucre plus élevée pour des raisons de goût. Les marques économiques misent sur une teneur en sucre faible ou nulle pour se démarquer des sodas fonctionnels. Le segment intermédiaire (teneur en sucre modérée, prix modéré) se retrouve pris en étau entre ces deux tendances.
Pour les stratégies de formulation, voir comment formuler un kombucha à faible teneur en sucre sans sacrifier la saveur.
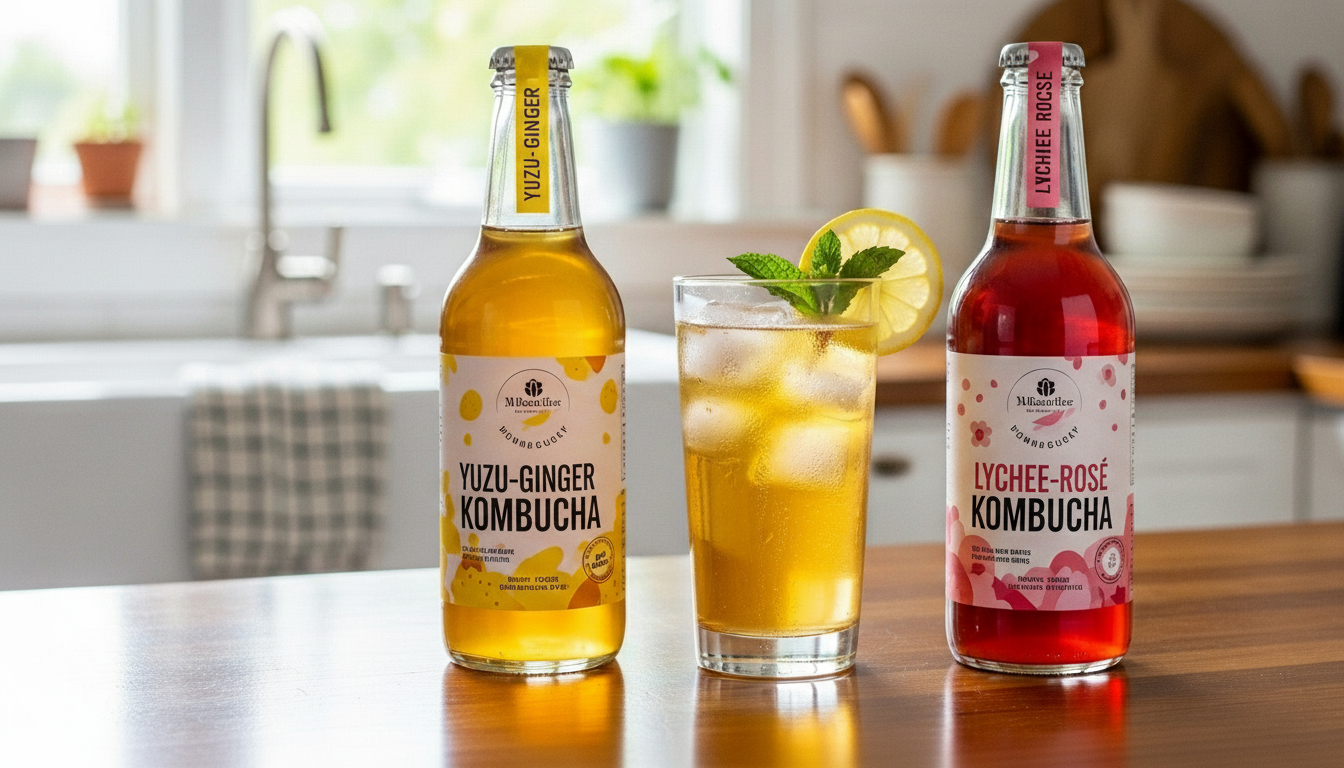
Les saveurs régionales trouvent un écho
Des associations de saveurs audacieuses, inspirées par la diversité des populations d'Amérique du Nord, suscitent un vif intérêt dans le commerce de détail américain et canadien.
Les saveurs d'inspiration mexicaine (hibiscus-citron vert, tamarin-piment) remportent un franc succès sur les marchés du Sud-Ouest et de Californie. Les saveurs d'influence asiatique (yuzu-gingembre, litchi-rose) sont très appréciées sur la côte Ouest et dans les zones urbaines canadiennes comptant une importante population d'origine asiatique.
Ce ne sont pas des artifices. Ce sont des histoires authentiques issues de la diversité culturelle nord-américaine qui aident les marques à se démarquer dans des rayons bondés, tout en s'adressant à des segments démographiques régionaux spécifiques qui stimulent la croissance du secteur.
Ce que cela implique pour les marques
À l'aube de l'année 2026, le marché nord-américain du kombucha récompense les marques qui ont pris conscience de trois réalités :
Le marché grand public prime sur le segment haut de gamme. C'est dans les marchés du Midwest et du Sud-Est des États-Unis, via Walmart et Target, que la croissance est la plus rapide, et non chez les détaillants spécialisés en produits naturels des côtes. Les marques qui s'adaptent à cette réalité (prix compétitifs, qualité constante, large attrait) captent une part disproportionnée du marché.
La concurrence vient de l'extérieur du secteur. Ce sont les sodas fonctionnels comme Olipop et Poppi qui constituent la véritable menace, et non les autres marques de kombucha. Le kombucha nord-américain doit se démarquer plus clairement en termes de goût, de teneur en sucre ou de prix pour préserver ses parts de marché.
La distribution est la clé du succès. Les marques régionales restent régionales car la distribution réfrigérée sur les longues distances en Amérique du Nord est coûteuse. Les marques qui relèvent ce défi (grâce à une meilleure logistique, à des formules de longue conservation ou à des partenariats stratégiques) s'ouvrent des marchés auxquels leurs concurrents ne peuvent accéder de manière rentable.
Les opportunités présentées ici sont à la portée des marques prêtes à adapter leur positionnement et leurs activités aux réalités du marché nord-américain. Ce secteur continue de croître. Mais les stratégies qui s'imposeront en 2026 seront très différentes de celles qui ont fait leurs preuves en 2020.
Découvrez notre gamme complète de solutions pour boissons fermentées conçues pour les producteurs commerciaux nord-américains.
Téléchargez gratuitement notre guide de dépannage Kombucha pour en savoir plus sur la production.
Questions fréquemment posées
Quelle est la taille actuelle du marché nord-américain du kombucha ?
Le marché nord-américain a atteint 2,1 milliards de dollars en 2025, les États-Unis représentant environ 85 % de ce chiffre et le Canada 15 %. La croissance se poursuit à un taux de croissance annuel composé (TCAC) de 13,9 %, en phase avec les tendances générales du secteur des boissons fonctionnelles.
Quelles sont les régions américaines qui affichent la plus forte croissance ?
La côte Ouest conserve sa position dominante avec 42 % de parts de marché. Cependant, ce sont le Midwest et le Sud-Est qui affichent les taux de croissance les plus élevés (24 à 28 % en glissement annuel), grâce à l'expansion des grandes enseignes de distribution telles que Walmart, Target et les chaînes régionales de supermarchés.
Quelle est la principale menace concurrentielle pour le kombucha ?
Les sodas fonctionnels tels qu'Olipop et Poppi constituent la principale menace. Ils mettent en avant des bienfaits similaires pour la santé intestinale, contiennent entre 2 et 5 g de sucre par canette, ont un goût plus proche de celui des sodas classiques et sont vendus entre 0,75 et 1,50 dollar de moins que la plupart des kombuchas. Ils enregistrent une croissance annuelle de 50 à 100 % et séduisent les consommateurs soucieux de leur santé qui, sans cela, auraient pu acheter du kombucha.
Quel est l'impact du kombucha alcoolisé sur le marché ?
Le kombucha alcoolisé (un marché de 680 millions de dollars qui connaît une croissance annuelle de 40 à 45 %) joue un rôle de passerelle, attirant chaque année environ 3,2 millions de nouveaux consommateurs américains qui se tournent ensuite vers les versions sans alcool. Ce phénomène touche particulièrement les hommes âgés de 25 à 45 ans, une tranche d'âge traditionnellement sous-représentée parmi les consommateurs de kombucha sans alcool.
Quelle fourchette de prix fonctionne le mieux dans la grande distribution américaine ?
Les études montrent que l'élasticité de la demande se situe autour de 3,00 $. Les marques vendues entre 2,50 $ et 2,99 $ enregistrent une croissance en volume deux à trois fois supérieure à celle de leurs concurrents haut de gamme, dont les prix varient entre 3,99 $ et 4,99 $. Parmi les exemples de réussite, on peut citer Remedy (2,49 $ à 2,79 $) et les marques de distributeur (1,99 $ à 2,49 $).
Quels sont les détaillants nord-américains qui offrent les meilleures opportunités ?
États-Unis : Walmart, Target, Kroger, Whole Foods, Trader Joe's et Costco. Canada : Loblaws, Sobeys, Metro, Whole Foods et Costco. Les chaînes de magasins de proximité (7-Eleven, Circle K aux États-Unis ; Mac's, Couche-Tard au Canada) offrent de nouvelles opportunités pour les formats de produits de longue conservation.
Sources
Grand View Research — Taille et perspectives du marché canadien du kombucha, 2025-2033 — https://www.grandviewresearch.com/horizon/outlook/kombucha-market/canada Prévisions des données de marché — Amérique du Nord
Taille, parts de marché et analyse du marché américain du kombucha — https://www.marketdataforecast.com/market-reports/na-kombucha-market